Convertir un local comercial en vivienda sigue siendo posible en Madrid en 2026, pero ya no en cualquier calle. Desde el Plan Reside de 2025, la ubicación es lo primero que hay que comprobar, antes incluso de mirar metros o techos.
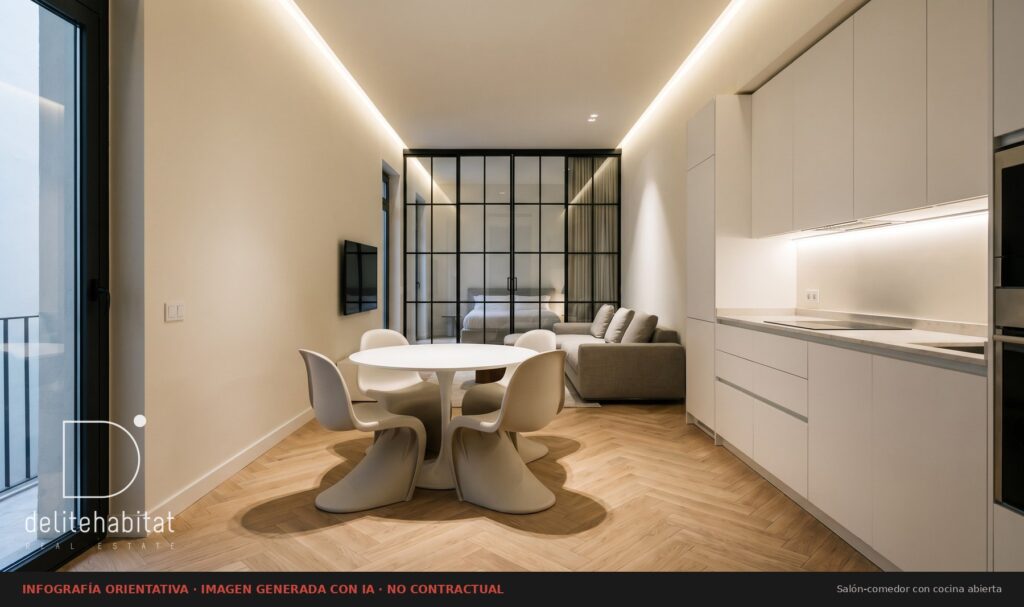
Primero: ¿está tu local en una zona permitida?
El Plan Reside, en vigor desde el 22 de septiembre de 2025, prohíbe convertir locales en vivienda en las principales vías comerciales del centro histórico y en 27 vías comerciales del resto de la ciudad, como Bravo Murillo, López de Hoyos, Alcalá, Méndez Álvaro o la avenida de Moratalaz. El objetivo es proteger el comercio de barrio.
También quedan fuera los locales del Catálogo de Establecimientos Comerciales y los que tengan protección patrimonial que impida el cambio. Además, el edificio debe tener uso residencial como uso principal.
Requisitos técnicos de la vivienda resultante
| Requisito | Mínimo |
|---|---|
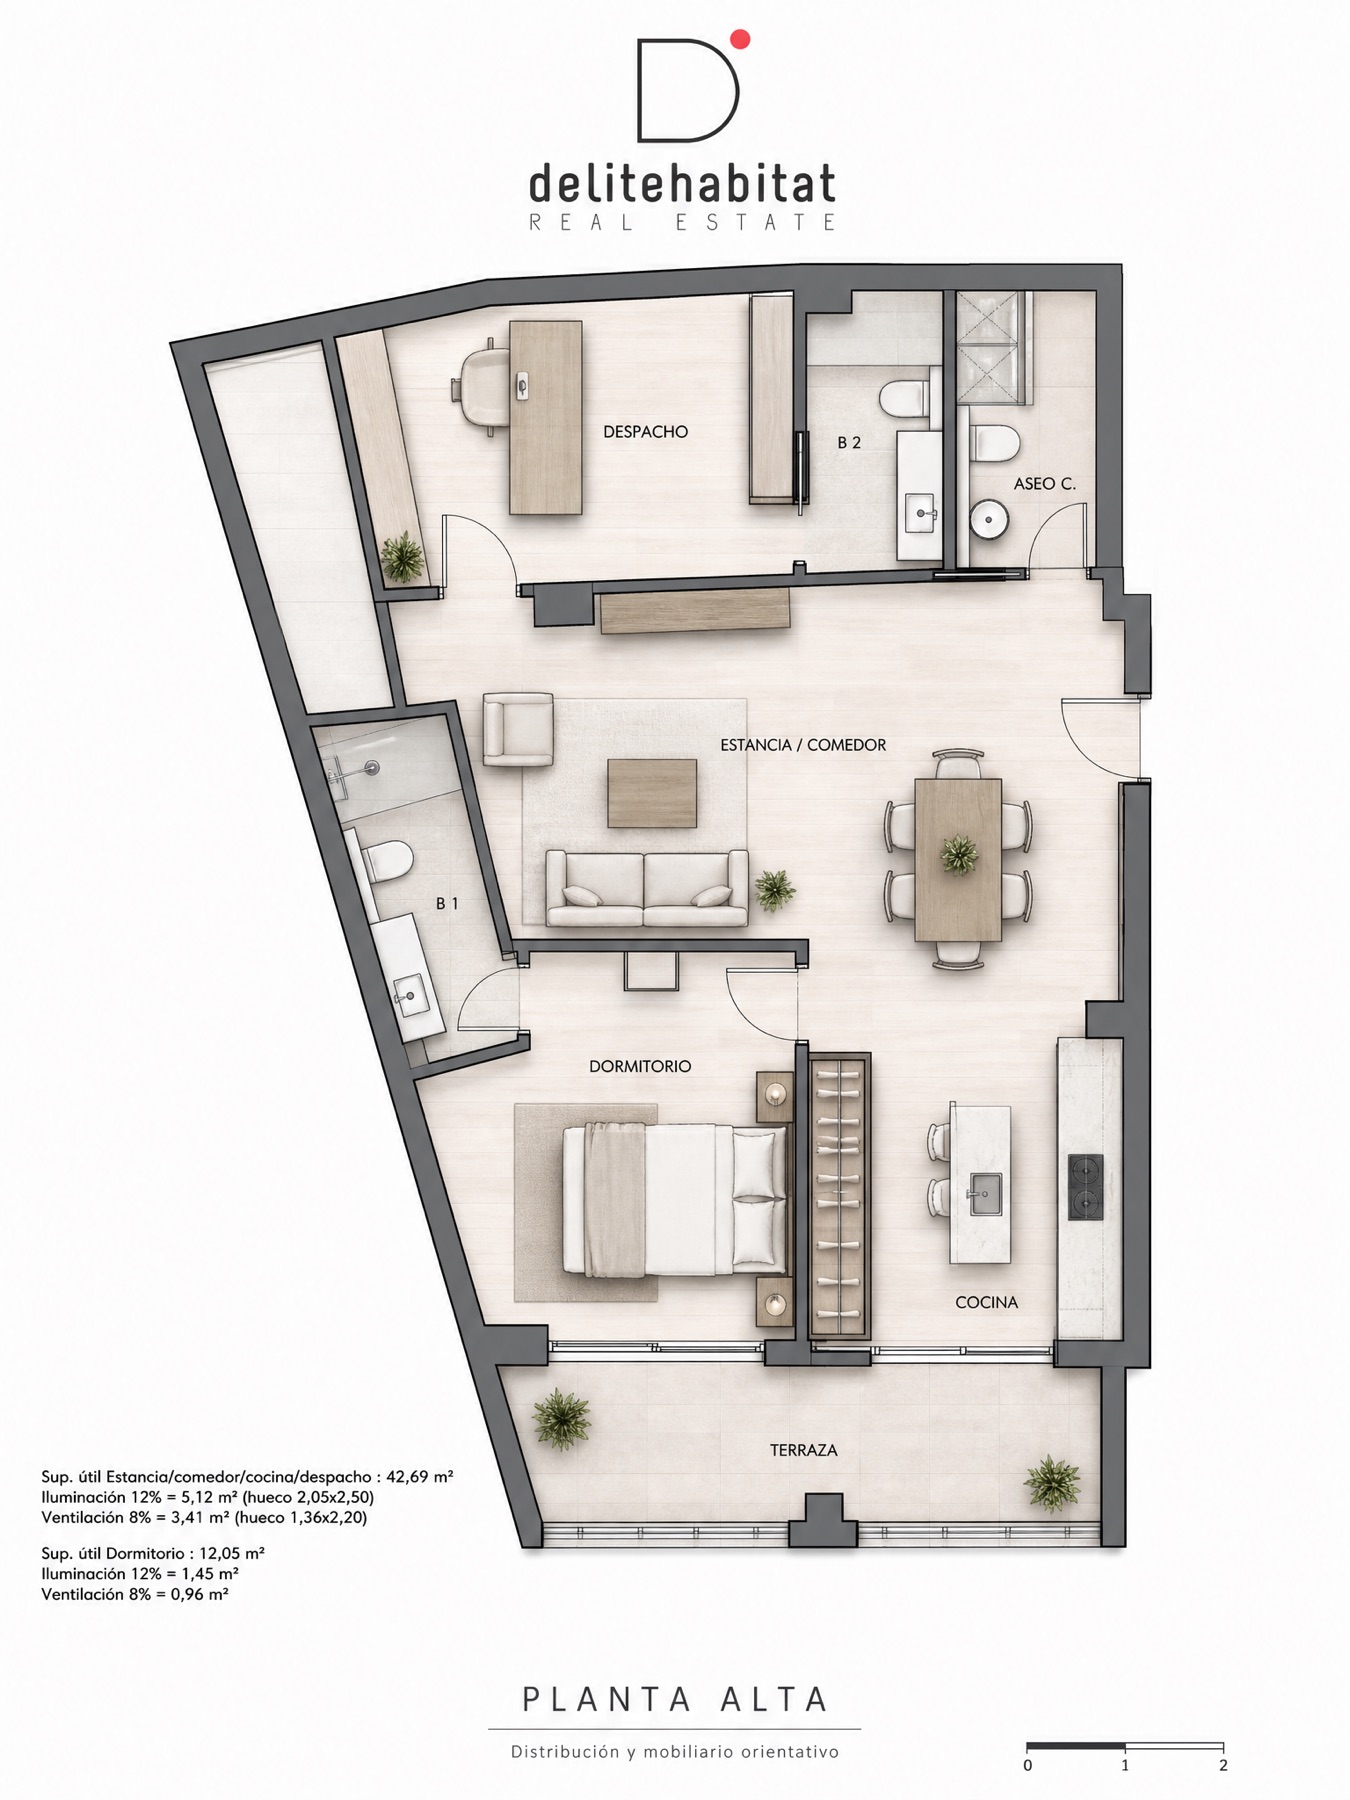
| Superficie útil | 40 m² (no computa lo que tenga menos de 2,20 m de alto) |
| Altura libre en estancias | 2,50 m (2,20 m en baños y pasillos) |
| Fachada exterior | 3 m de ancho |
| Iluminación natural | Directa al exterior, a calle o patio reglamentario |
| Ventilación | Natural directa, más ventilación mecánica o híbrida según el CTE |
| Situación | Planta baja o de piso; nada bajo rasante |
A esto se suman las exigencias del Código Técnico de la Edificación: aislamiento, protección frente a la humedad del suelo, accesibilidad y eficiencia energética.
Trámites, paso a paso
- Estudio de viabilidad: ubicación, normativa, medidas y estatutos de la comunidad.
- Proyecto técnico firmado por arquitecto y visado por el colegio.
- Licencia o declaración responsable ante el Ayuntamiento o una entidad colaboradora urbanística (ECU).
- Obra y certificado final de obra.
- Escritura de cambio de uso ante notario, actualización en Catastro e inscripción en el Registro.
Si la obra toca elementos comunes (fachada, instalaciones) o los estatutos lo limitan, hará falta acuerdo de la comunidad de propietarios.
La parte que casi nadie cuenta: los impuestos
Si una empresa compra el local, lo rehabilita y vende la vivienda, esa venta puede ser primera entrega sujeta a IVA del 10 % o segunda entrega exenta, que tributa por ITP (6 % en Madrid) a cargo del comprador. La diferencia depende de si la obra cuenta como rehabilitación a efectos fiscales: más del 50 % del coste en estructura, fachada o cubierta, y un coste total superior al 25 % del valor del edificio sin suelo (consulta de la DGT V1621-25, de 15 de septiembre de 2025).
Esa diferencia cambia el precio final para el comprador y el IVA que el promotor puede deducir. Por eso conviene estudiarlo antes de comprar, no al vender.
Cómo lo hacemos en Delite Habitat
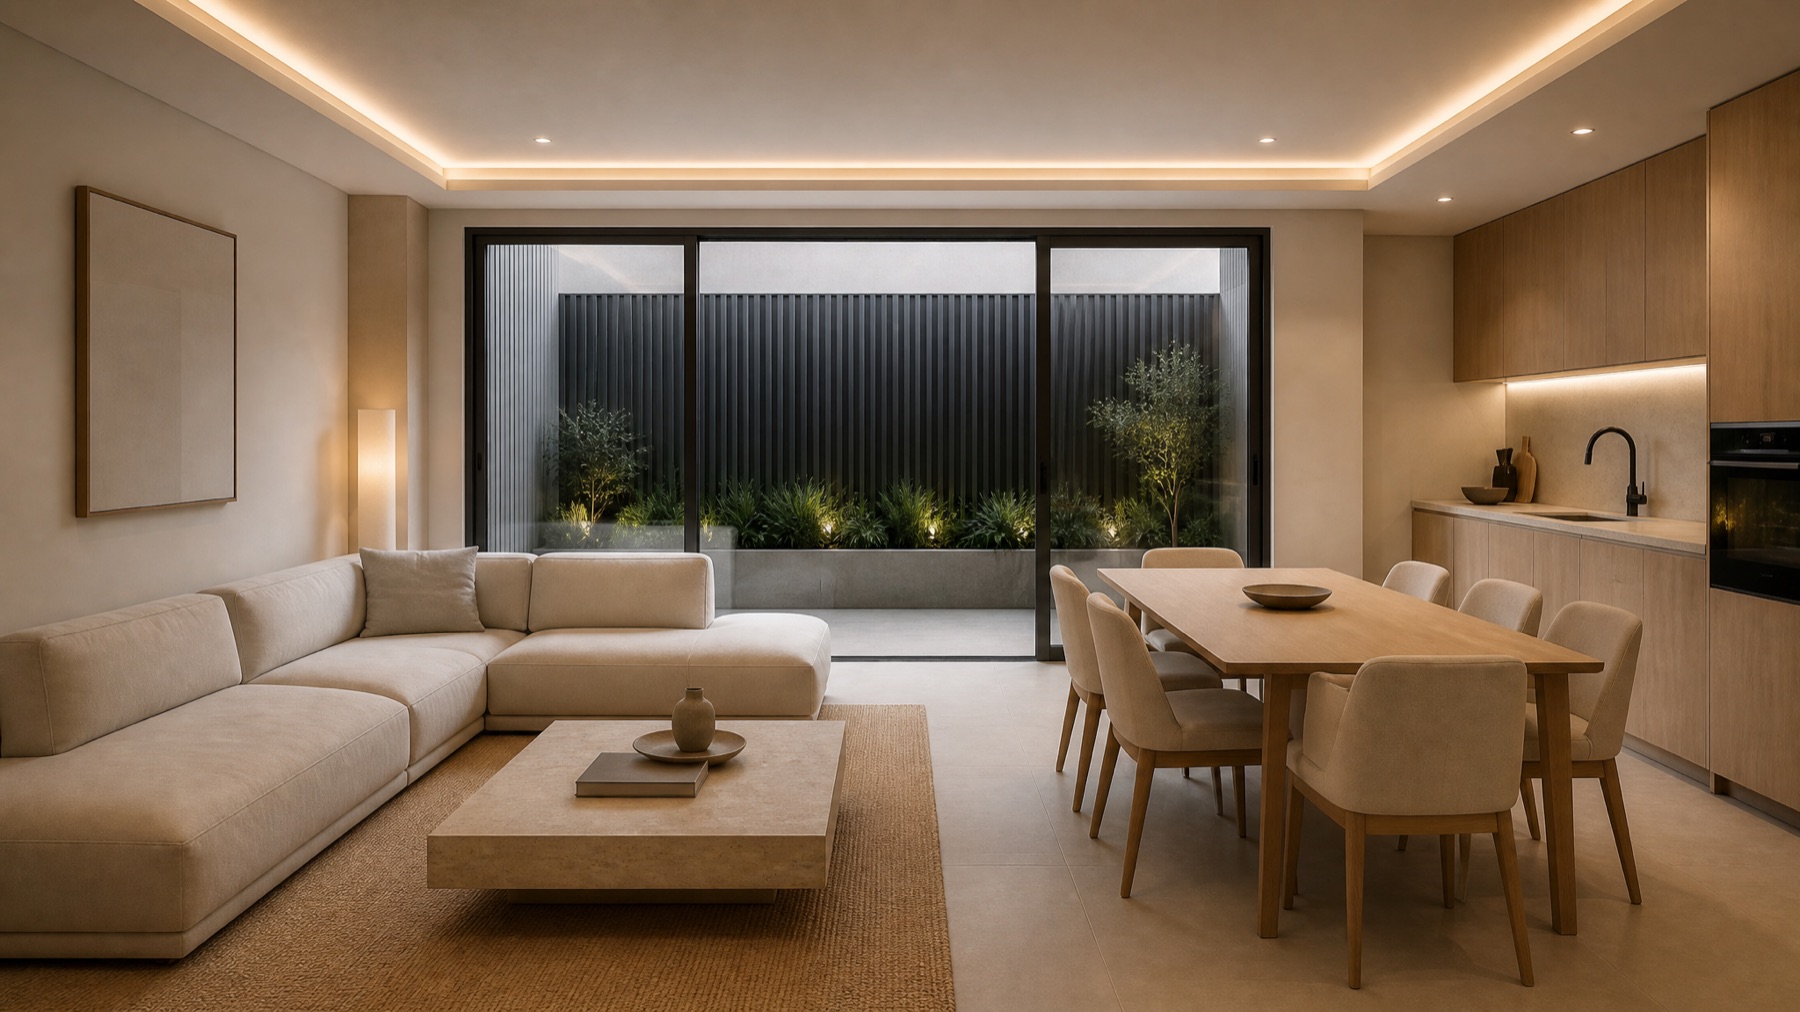
Compramos el local, tramitamos el cambio de uso, ejecutamos la obra con equipo propio y entregamos la vivienda terminada. Puedes ver ejemplos reales en nuestras viviendas de local, como Cavanilles 28 en Retiro o Pinos Alta 35 en Tetuán.
¿Tienes un local y no sabes si se puede convertir? Te lo valoramos sin compromiso.
Fuentes: Ayuntamiento de Madrid, Plan Reside · DGT V1621-25. Información general, no asesoramiento.
Descubre más desde Delite Habitat
Suscríbete y recibe las últimas entradas en tu correo electrónico.